
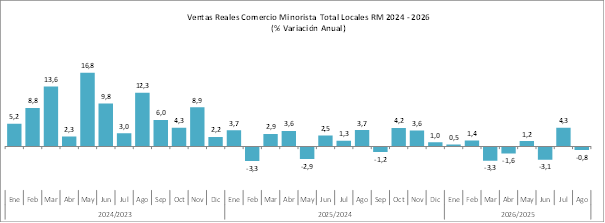
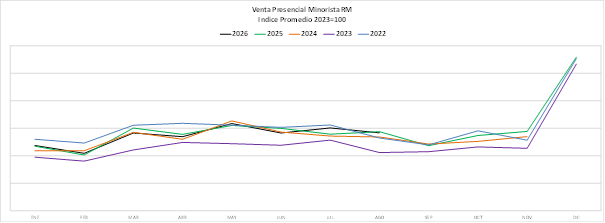
-Según el Índice que elabora mensualmente el Departamento de Estudios de la Cámara Nacional de Comercio, Servicios y Turismo de Chile, las ventas presenciales minoristas de la Región Metropolitana marcaron en agosto una contracción de 0,8% real anual, desacelerándose frente a julio y cerrando así enero-agosto con una baja en el margen de 0,2%.
-En términos de locales equivalentes el indicador marcó en el octavo mes del año una baja de 1,6% real anual, cerrando a agosto con un alza de 0,5%.
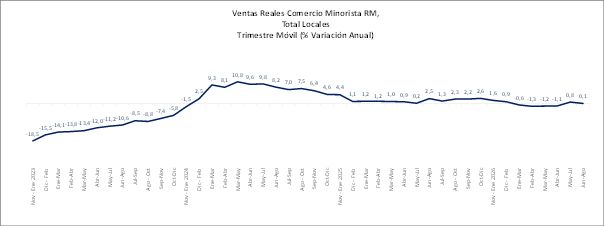
-En cuanto a los trimestres móviles, se evidencia un alza marginal de 0,1% en junio-agosto, desacelerándose levemente y manteniéndose una tendencia más bien plana en lo que va del año.
Fuente: Departamento de Estudios CNC
Fuente: Departamento de Estudios CNC
Fuente: Departamento de Estudios CNC
Perspectivas por Bernardita Silva, gerente de Estudios de la CNC
Las ventas presenciales del comercio minorista de la Región Metropolitana volvieron a caer en agosto, registrando una baja de 0,8% real anual y acumulando una contracción marginal de 0,2% entre enero y agosto. Más allá de la volatilidad mensual, la trayectoria continúa siendo prácticamente plana, el trimestre móvil junio-agosto crece apenas 0,1%, sin mostrar todavía señales de una recuperación sostenida. A esto se suma una marcada heterogeneidad entre categorías. Mientras Vestuario mantiene un mayor dinamismo, otras líneas, especialmente Electrónica y Muebles, continúan rezagadas, reflejando un consumidor más cauteloso y selectivo en sus decisiones de compra.
El escenario macroeconómico también se ha vuelto menos favorable para el consumo durante los últimos meses. El IPoM de septiembre confirma una desaceleración de la demanda interna y un deterioro de varios de sus principales determinantes, particularmente del mercado laboral y de la confianza de los hogares. El Banco Central redujo su proyección de crecimiento para 2026, desde un rango de 1,0%-1,75% a 0,25%-0,75%, y ajustó el crecimiento esperado del consumo privado desde 2,2% a 1,7%. A ello se suma una inflación que continúa en torno a 4%, impulsada en buena medida por combustibles y, más recientemente, por alimentos, afectando nuevamente el poder adquisitivo de los hogares.
En este contexto, esperamos que las ventas del comercio continúen mostrando un comportamiento acotado y heterogéneo durante los próximos meses, más cercano a un escenario de estabilidad que a una recuperación robusta. El principal factor de cautela sigue siendo el mercado laboral: la menor creación de empleo formal y el debilitamiento de la masa salarial limitan la capacidad de los hogares para transformar una eventual mejora de expectativas en mayor consumo. A esto se suma que la confianza empresarial del sector también se moderó significativamente respecto de comienzos de año, evidenciando una brecha entre las expectativas con que comenzó 2026 y el desempeño efectivo de la primera mitad del año. El escenario podría comenzar a mejorar durante 2027, cuando el Banco Central proyecta una mayor expansión de la actividad, la inversión y el consumo privado, junto con la convergencia de la inflación hacia 3%; sin embargo, para el comercio será clave que esa recuperación se traduzca efectivamente en más empleo formal, mayores ingresos y una recuperación de la confianza de los hogares.
Evolución por Categorías[1]
En cuanto a las categorías estudiadas, solo las ventas de Vestuario crecen respecto a agosto 2025 y Calzado marca un alza en el margen, mientras que las demás categorías evidencian bajas de distinta magnitud.
Vestuario marcó un alza de 6,8% real anual en agosto, acumulando en los ocho meses del año un crecimiento real de 6,7%. Dentro de la categoría destaca Vestuario Infantil que registró un crecimiento de 18,1% real anual en agosto, seguido por Vestuario Mujer con un alza de 11,8%, mientras que Vestuario Hombre evidenció una baja de 5,5% real anual.
Calzado evidenció en el octavo mes del año un crecimiento en el margen de 0,9% real anual. De esta manera, el rubro cerró el período enero-agosto con una baja de 0,9% real.
Por su parte, Artefactos Eléctricos marcó una baja de 7,5% real anual en agosto, volviendo a terreno negativo tras el alza de julio y cerrando al octavo mes del año con una baja de 7,5%. Dentro del rubro, destaca la baja de 22,6% real anual en Electrónica, acumulando a agosto una contracción de 21,4%, luego Electrodomésticos y Línea Blanca evidencias leves alzas de 0,2% y 3,1% respectivamente, cerrando el período enero-agosto con una baja de 0,8% en el caso de Electrodomésticos y un alza de 1,3% en Línea Blanca.
Línea Hogar evidenció en agosto una caída en el margen de 0,8% y Muebles registró una contracción anual de 5,9% real. Dado estos resultados, Línea Hogar cierra enero-agosto con un nulo incremento y Muebles con una caída de 2,5%.
Finalmente, la Línea Tradicional de Supermercados marcó una baja de 2,1% real anual en sus ventas de agosto. Así, entre enero y agosto, la categoría alcanzó una contracción de 0,8% real, donde Abarrotes acumuló una caída de 0,7% y Perecible una baja de 0,6%.
Ventas Presenciales del Comercio Agosto 2026 – Evolución Categorías
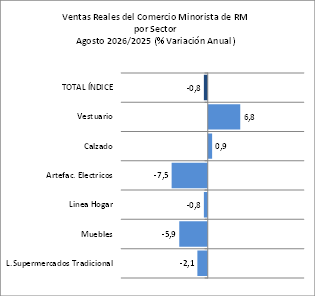
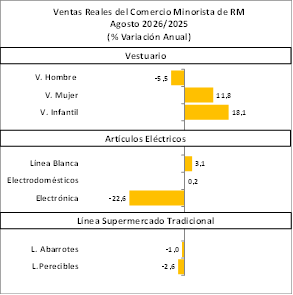
Fuente: Departamento de Estudios CNC
Ventas del Comercio Acumuladas Enero – Agosto 2026 – Evolución Sectores
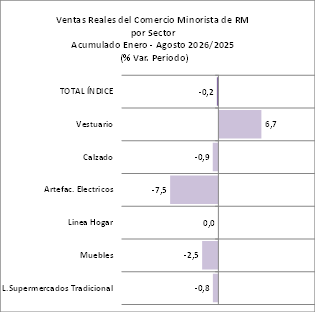
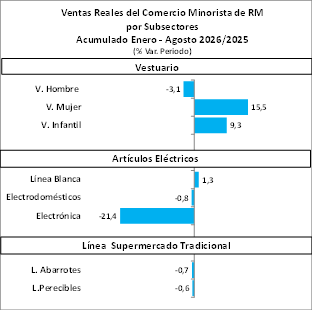
Fuente: Departamento de Estudios CN
Variaciones Ventas Totales Presenciales del Comercio Minorista RM por Categoría (%)
| Var. Anual (%) | Total Índice | Vestuario | Calzado | Artefac. Eléctricos | Línea Hogar | Muebles | Línea Tradicional Supermercados | ||
| Abarrotes | Perecibles | Total | |||||||
| Ene.2024/2023 | 5,2 | 10,8 | -2,1 | 21,0 | -0,9 | -2,8 | 1,4 | -0,4 | 0,5 |
| Feb | 8,8 | 11,9 | 0,0 | 21,3 | 8,3 | 8,1 | 7,6 | 2,7 | 5,3 |
| Mar | 13,6 | 24,3 | 9,2 | 14,0 | 10,4 | 5,7 | 14,6 | 7,5 | 11,2 |
| Abr | 2,3 | 11,3 | 6,6 | 13,7 | 1,5 | -1,6 | -5,8 | -3,6 | -5,3 |
| May | 16,8 | 34,3 | 34,6 | 29,8 | 29,1 | -3,3 | 2,5 | 1,7 | 1,8 |
| Jun | 9,8 | 17,3 | 9,6 | 17,0 | 23,2 | 28,4 | 2,8 | 2,3 | 1,9 |
| Jul | 3,0 | 4,2 | -3,8 | 6,9 | 3,9 | 8,2 | 1,0 | 2,8 | 1,2 |
| Ago | 12,3 | 17,5 | 2,4 | 23,4 | 22,0 | 30,7 | 5,8 | 8,0 | 6,3 |
| Sep | 6,0 | 11,0 | -0,2 | 8,0 | 8,6 | 10,9 | 2,3 | 6,5 | 3,9 |
| Oct | 4,3 | 8,7 | 6,7 | 12,0 | 4,7 | 2,4 | -1,9 | 4,2 | 0,6 |
| Nov | 8,9 | 12,6 | 14,0 | 18,5 | 10,2 | 9,6 | 2,4 | 6,6 | 4,1 |
| Dic | 2,2 | 1,3 | -2,5 | 15,6 | 15,1 | 14,3 | -4,5 | 1,2 | -1,8 |
| Ene.2025/2024 | 3,7 | 4,8 | -1,2 | 9,2 | 9,6 | -2,2 | 1,3 | 3,1 | 2,2 |
| Feb | -3,3 | -2,2 | -4,8 | -1,5 | 6,6 | -2,5 | -6,5 | -2,2 | -4,6 |
| Mar | 2,9 | 13,2 | 4,8 | 11,1 | 9,9 | -0,6 | -4,7 | -1,4 | -3,4 |
| Abr | 3,6 | 10,2 | -2,2 | -1,4 | 9,3 | -9,1 | 5,0 | 1,4 | 3,2 |
| May | -2,9 | -3,6 | -14,8 | -12,1 | -5,6 | -4,5 | 4,2 | 4,6 | 4,3 |
| Jun | 2,5 | 10,1 | -6,3 | 12,6 | 7,5 | -7,1 | -4,0 | -2,2 | -2,9 |
| Jul | 1,3 | 5,4 | -11,6 | 5,4 | 2,1 | -4,2 | -0,4 | 0,8 | 0,4 |
| Ago | 3,7 | 13,0 | 2,7 | 2,4 | -1,4 | -5,6 | 1,2 | 2,6 | 2,2 |
| Sep | -1,2 | 7,7 | -9,4 | 1,1 | -1,7 | -1,6 | -5,3 | -2,9 | -3,9 |
| Oct | 4,2 | 14,0 | 4,7 | 8,6 | -0,1 | -5,6 | -1,4 | 2,1 | 0,6 |
| Nov | 3,6 | 14,2 | -3,3 | 2,4 | 8,6 | 1,8 | -0,5 | 0,9 | 0,3 |
| Dic | 1,0 | 12,5 | 0,1 | -9,9 | 0,6 | -10,8 | -2,6 | -3,2 | -3,0 |
| Ene.2026/2025 | 0,5 | 8,6 | 3,7 | -6,4 | 4,0 | -2,8 | -1,3 | -0,9 | -1,2 |
| Feb | 1,4 | 12,5 | 2,3 | -10,0 | -2,7 | -5,7 | 1,3 | 1,6 | 1,3 |
| Mar | -3,3 | 3,6 | -11,3 | -12,2 | -4,2 | -0,1 | -2,3 | -1,7 | -2,2 |
| Abr | -1,6 | 4,4 | -12,5 | -8,2 | -2,1 | 0,3 | -1,7 | 0,4 | -0,9 |
| May | 1,2 | 6,2 | 2,2 | -7,4 | 5,7 | 1,9 | 1,2 | 0,9 | 0,9 |
| Jun | -3,1 | 4,0 | -2,5 | -10,5 | 0,2 | 3,8 | -5,6 | -3,4 | -4,8 |
| Jul | 4,3 | 9,5 | 13,4 | 1,9 | -0,6 | -10,0 | 4,0 | 1,8 | 2,5 |
| Ago | -0,8 | 6,8 | 0,9 | -7,5 | -0,8 | -5,9 | -1,0 | -2,6 | -2,1 |
Variaciones Ventas del Comercio Minorista RM (%)
| Índice Total Locales – Variación (%) | Índice Local Equivalente – Variación (%) | |||||||||
| Anual | Trimestral | Semestral | Acumulada | Anual | Trimestral | Semestral | Acumulada | |||
| 2021 | 32,3 | 28,9 | ||||||||
| 2022 | -7,8 | -6,4 | ||||||||
| 2023 | -10,0 | -8,6 | ||||||||
| 2024 | 7,4 | 8,2 | ||||||||
| 2025 | 1,5 | 3,3 | ||||||||
| ENE.2024 | 5,2 | 5,2 | 7,0 | 7,0 | ||||||
| FEB | 8,8 | 7,0 | 9,7 | 8,4 | ||||||
| MAR | 13,6 | 9,3 | 9,3 | 13,7 | 10,3 | 10,3 | ||||
| ABR | 2,3 | 7,4 | 4,4 | 8,7 | ||||||
| MAY | 16,3 | 9,3 | 15,4 | 10,1 | ||||||
| JUN | 9,8 | 9,6 | 9,5 | 9,5 | 9,5 | 10,0 | 10,1 | 10,1 | ||
| JUL | 3,0 | 8,5 | 3,7 | 9,1 | ||||||
| AGO | 12,3 | 8,9 | 13,1 | 9,6 | ||||||
| SEP | 6,0 | 7,0 | 8,6 | 5,3 | 7,3 | 9,2 | ||||
| OCT | 4,3 | 8,2 | 3,9 | 8,6 | ||||||
| NOV | 8,9 | 8,2 | 9,1 | 8,7 | ||||||
| DIC | 2,2 | 4,6 | 5,7 | 7,4 | 4,9 | 5,8 | 6,5 | 8,2 | ||
| ENE.2025 | 3,7 | 3,7 | 3,0 | 3,0 | ||||||
| FEB | -3,3 | 0,2 | -3,4 | -0,2 | ||||||
| MAR | 2,9 | 1,2 | 1,2 | 3,3 | 1,1 | 1,1 | ||||
| ABR | 3,6 | 1,8 | 3,4 | 1,7 | ||||||
| MAY | -2,9 | 0,7 | 0,6 | 1,5 | ||||||
| JUN | 2,5 | 0,9 | 1,0 | 1,0 | 6,1 | 3,3 | 2,3 | 2,3 | ||
| JUL | 1,3 | 1,1 | 3,2 | 2,4 | ||||||
| AGO | 3,7 | 1,4 | 5,2 | 2,7 | ||||||
| SEP | -1,2 | 1,3 | 1,1 | 1,7 | 3,4 | 2,6 | ||||
| OCT | 4,2 | 1,4 | 6,6 | 3,0 | ||||||
| NOV | 3,6 | 1,6 | 6,0 | 3,3 | ||||||
| DIC | 1,0 | 2,6 | 2,0 | 1,5 | 3,2 | 4,9 | 4,2 | 3,3 | ||
| ENE.2026 | 0,5 | 0,5 | 3,3 | 3,3 | ||||||
| FEB | 1,4 | 0,9 | 3,7 | 3,5 | ||||||
| MAR | -3,3 | -0,6 | -0,6 | -1,0 | 1,8 | 1,8 | ||||
| ABR | -1,6 | -0,9 | -0,2 | 1,3 | ||||||
| MAY | 1,2 | -0,4 | 1,8 | 1,4 | ||||||
| JUN | -3,1 | -1,1 | -0,9 | -0,9 | -3,3 | -0,5 | 0,6 | 0,6 | ||
| JUL | 4,3 | -0,1 | 2,1 | 0,8 | ||||||
| AGO | -0,8 | -0,2 | -1,6 | 0,5 | ||||||
Fuente: Departamento de Estudios CNC
[1] Para llegar al resultado real cada categoría se deflacta por separado de acuerdo con su IPC sectorizado anual correspondiente, donde se han producido caídas anuales en los precios de la mayoría de las categorías.
Fuente: CNC